Domain computerlautsprecher.de kaufen?
Wir ziehen mit dem Projekt
computerlautsprecher.de um.
Sind Sie am Kauf der Domain
computerlautsprecher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain computerlautsprecher.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
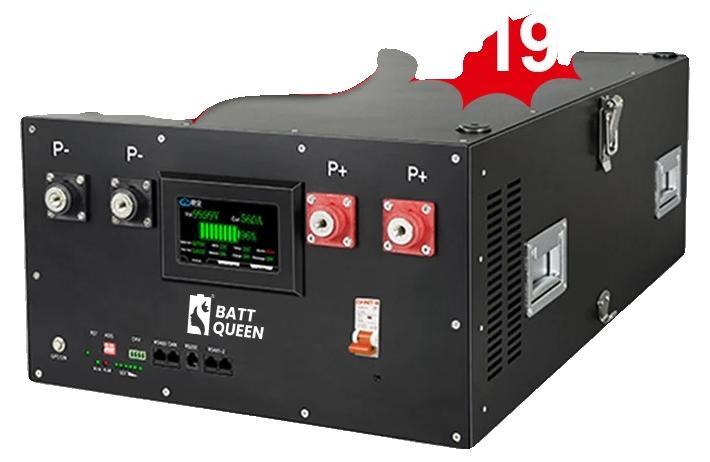
Batteriespeicherbox, gestapeltes Design, 16S Kompatibilität, Gestapeltes JK BMSvielseitige energielösung: ideal für diy-enthusiasten, die eine zuverlässige stromquelle für verschiedene anwendungen suchen.platzsparendes design: das kompakte vertikale layout optimiert die raumausnutzung und eignet sich hervorragend für unterschiedliche aufstellungen.benutzerfreundliche wartung: das design mit rückseitigem zugang bietet einfachen zugriff für wartung und upgrades und erhöht den komfort für die nutzer.robuste leistung: entwickelt, um hohe kontinuierliche entladeund ladeströme zu bewältigen, was es für anspruchsvolle anwendungen geeignet macht. Spezifikation: material: langlebiges plastikabmessungen: kompaktes vertikales designkompatibilität: unterstützt 16skonfigurationen, kompatibel mit verschiedenen batteriemodellennennspannung: 48v/51,2vnennkapazität: bis zu 280ahmaximale ladespannung: 58,4vmaximale kontinuierliche entladestromstärke: 200akommunikationsprotokolle: bt / can / rs485sicherheitsmerkmale: integriertes batteriemanagementsystem für leistung und batteriesc923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
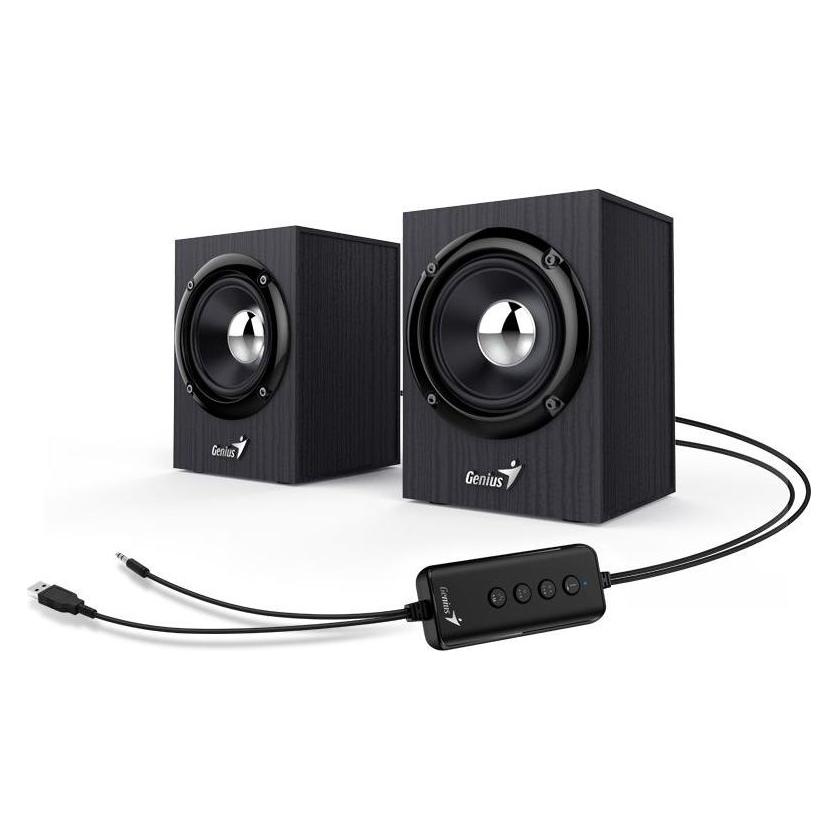
Genius Computerlautsprecher Lautsprecher SP-HF385BT, 2.0, 4 W, schwarz, Lautstärkeregler, BT, Holz, 3,5-mm- (31730046400)Genius Computerlautsprecher Lautsprecher SP-HF385BT, 2.0, 4 W, schwarz, Lautstärkeregler, BT, Holz, 3,5-mm- (31730046400)19,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Batteriespeicherbox, gestapeltes Design, 16S Kompatibilität, Gestapeltes JK BMSvielseitige energielösung: ideal für diy-enthusiasten, die eine zuverlässige stromquelle für verschiedene anwendungen suchen.platzsparendes design: das kompakte vertikale layout optimiert die raumausnutzung und eignet sich hervorragend für unterschiedliche aufstellungen.benutzerfreundliche wartung: das design mit rückseitigem zugang bietet einfachen zugriff für wartung und upgrades und erhöht den komfort für die nutzer.robuste leistung: entwickelt, um hohe kontinuierliche entladeund ladeströme zu bewältigen, was es für anspruchsvolle anwendungen geeignet macht. Spezifikation: material: langlebiges plastikabmessungen: kompaktes vertikales designkompatibilität: unterstützt 16skonfigurationen, kompatibel mit verschiedenen batteriemodellennennspannung: 48v/51,2vnennkapazität: bis zu 280ahmaximale ladespannung: 58,4vmaximale kontinuierliche entladestromstärke: 200akommunikationsprotokolle: bt / can / rs485sicherheitsmerkmale: integriertes batteriemanagementsystem für leistung und batteriesc923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Brückmann, Philipp: Autonome StromversorgungAuslegung und Praxis von autonomen Stromversorgungsanlagen mit Batteriespeicher Das Buch vermittelt Technik und Auslegung autonomer Stromversorgungsanlagen im Kleinspannungsbereich (typisch 12V oder 24 V), von einfachen Beleuchtungs- und Stromversorgungsanlagen für Gartenhäuser und Campingmobilen bis hin zur autonomen Versorgung von kleinen Handwerks- und Landwirtschaftsbetrieben. Themen wie Batterien, Alternatoren, Solargeneratoren, Peltonturbinen, effiziente Verbraucher, Wechselrichter, Berechnung und Dimensionierung der Anlagenkomponenten, Installation, Erdung und Blitzschutz werden praxisnah und gemäß dem Stand der Technik behandelt. Dabei werden auch neue und unkonventionelle Techniken vorgestellt, wie etwa künftige Speichersysteme (Druckluft, Heißöl mit Stirling), aber auch die neuen Batteriesysteme. Die Ausführungen sind das Resultat langjähriger Erfahrungen der Autoren mit der Konzeption und dem Bau autonomer Stromversorgungsanlagen. , Auslegung und Praxis von autonomen Stromversorgungsanlagen mit Batteriespeicher. Das Buch vermittelt Anwendern und Planern fundiertes Wissen über die Komponenten und den technisch-praktischen Aubau von autonomen Stromversorgungsanlagen im Kleinspannungsbereich (typisch 12 V oder 24 V). Es zeigt, wie diese ausgelegt und gebaut werden, von der Beleuchtung in der Gartenlaube bis zur autonomen Versorgung von kleinen Handwerks- oder Landwirtschaftsbetrieben. Themen wie Batterien (Blei- und Lithium-Ionen-Akkus), Alternatoren, Solargeneratoren, Berechnung von Peltonturbinen, Anlagendimensionierung, effiziente Verbraucher, Wechselrichter, Installation, Erdung und Blitzschutz werden praxisnah behandelt. Zudem werden auch unkonventionelle Techniken wie die Nutzung kleiner Wasserkräfte, künftige Speichersysteme und autonome PV-Heimspeicher vorgestellt. Die Ausführungen sind das Resultat langjähriger Erfahrungen der Autoren mit der Konzeption und dem Bau von autonomen Stromversorgungsanlagen. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bee, Nadja: Unvergessliche Leseprojekte mit Geling-GarantieUnvergessliche Leseprojekte mit Geling-Garantie , Praxismaterialien zum Vorbereiten und Durchführen von Leseaktionen inner- und außerhalb der Schule (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180522, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Bee, Nadja, Seitenzahl/Blattzahl: 88, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Deutsch; Grundschule; Lesen und Textverständnis, Fachschema: Deutsch / Lehrermaterial~Förderung (pädagogisch) / Leseförderung~Leseförderung~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Deutsch/ Kommunikation~Didaktik und Methodik, Fachkategorie: Schule und Lernen: Erstspracherwerb~Didaktische Kompetenz und Lehrmethoden, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 10, Gewicht: 277, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 180355525,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.